
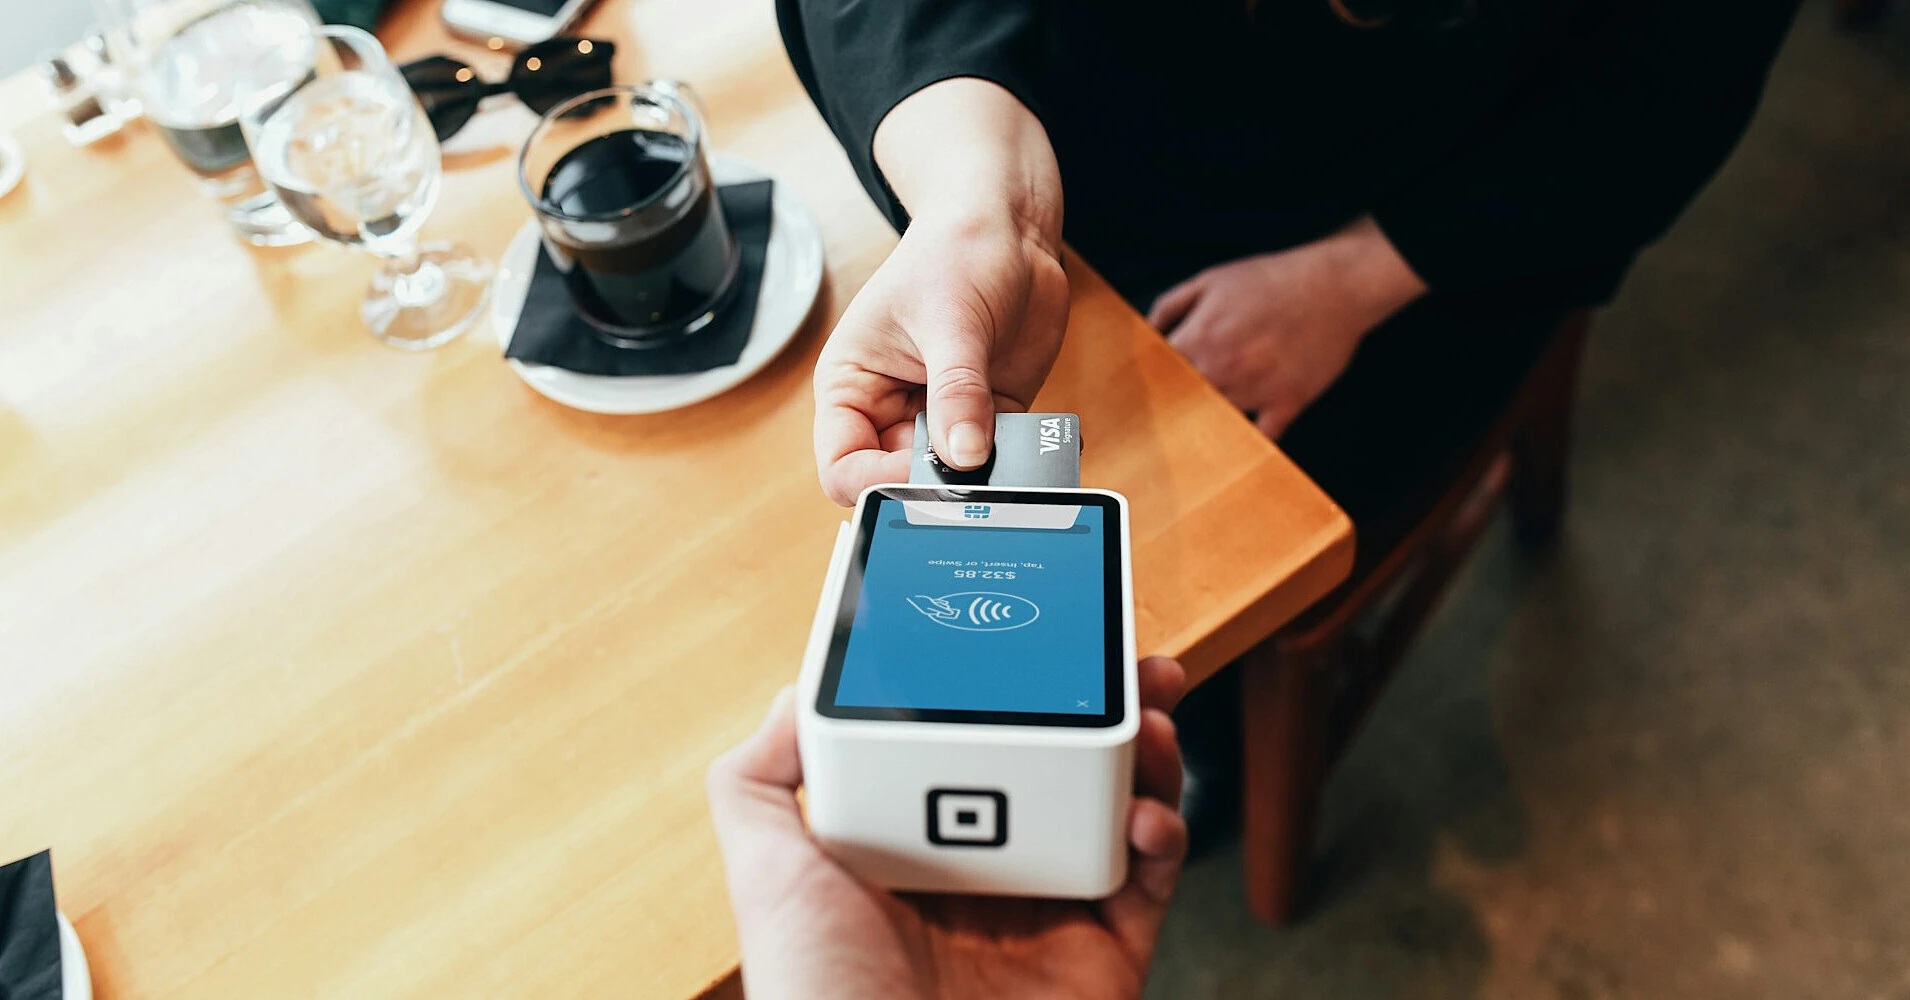
В Украине чаевые, которые работники получают от клиентов наличными, через QR-коды или платежные терминалы, подлежат налогообложению. В то же время порядок уплаты налогов зависит от того, кому именно поступают деньги - непосредственно работнику или заведению.
Об этом 4 ноября сообщила Государственная налоговая служба Украины, разъяснив действующие правила налогообложения чаевых.
Если QR-код ведет непосредственно на банковскую карту работника, полученные чаевые считаются его личным доходом. С этих средств необходимо уплатить 18% налога на доходы физических лиц (НДФЛ) и 5% военного сбора.
Поскольку работодатель в таком случае не удерживает налоги, работник должен самостоятельно задекларировать полученный доход и перечислить соответствующие суммы в бюджет.
Например, если клиент перевел работнику 1000 грн чаевых, налоговые обязательства составят 180 грн НДФЛ и 50 грн военного сбора. После уплаты налогов останется 770 грн.
Другой порядок действует, когда чаевые сначала поступают заведению. Если клиент оставляет их через платежный терминал, вместе с оплатой счета или переводит на счет предприятия или ФОП, полученные средства необходимо отразить в учете.
Когда заведение выплачивает эти деньги работнику, оно самостоятельно удерживает НДФЛ и военный сбор и перечисляет их в бюджет как налоговый агент. Работнику дополнительно декларировать такие чаевые не нужно, если налоги уже уплатил работодатель.
В ГНС также подчеркнули, что регулярные чаевые за предоставленные услуги нельзя считать необлагаемыми подарками. Даже если клиент указал в назначении платежа "благодарность" или "на кофе", это не освобождает получателя от налоговых обязательств.
Декларировать чаевые после каждого перевода не нужно. Если работник получает их непосредственно на собственную карту, он должен подать одну годовую декларацию с общей суммой соответствующих доходов.
Для чаевых, полученных в течение 2026 года, ГНС определила следующие сроки:
- до 1 мая 2027 года - подача декларации об имущественном состоянии и доходах;
- до 1 августа 2027 года - уплата НДФЛ и военного сбора.
Подать декларацию можно дистанционно через Электронный кабинет налогоплательщика.
Налоговая рекомендует работникам в течение года сохранять банковские выписки или вести собственный учет полученных чаевых. Это поможет правильно определить сумму дохода и отделить ее от других поступлений на карту, в частности переводов от родственников или возврата долгов.
В то же время вести специальный журнал учета чаевых законодательство не требует.
По материалам: Государственная налоговая служба Украины
