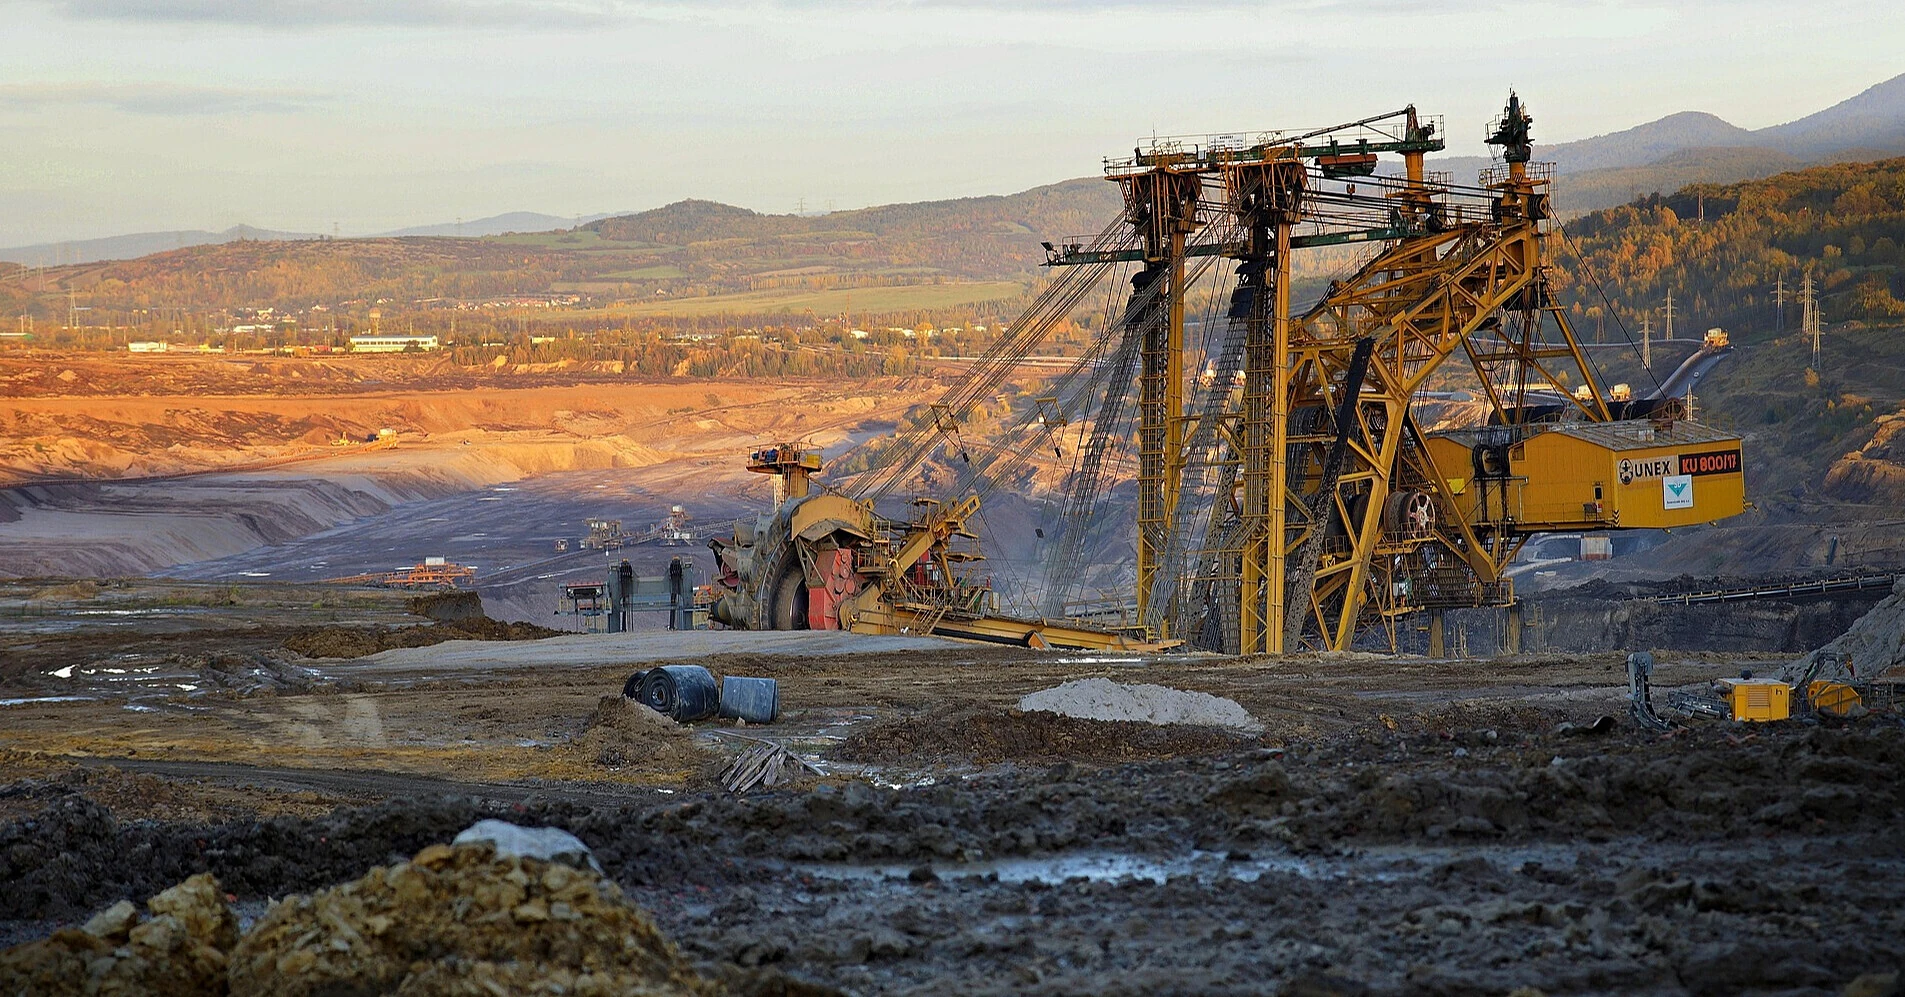
Россия опустилась с третьего на четвертое место среди крупнейших мировых экспортёров некоксующегося угля, который преимущественно используется в энергетике. За девять месяцев 2026 года российские поставки сократились почти на пятую часть, причём наибольшие потери пришлись на рынки Китая и Турции.
Об этом сообщают российские СМИ со ссылкой на исследование аналитической компании BigMint.
По подсчётам аналитиков, в январе–сентябре Россия экспортировала 42,5 млн тонн некоксующегося угля, что на 18,6% меньше, чем за аналогичный период прошлого года. Это самое глубокое падение среди ведущих мировых поставщиков.
Третье место в мировом рейтинге заняла Южно-Африканская Республика, которая увеличила экспорт на 8% — до 52,1 млн тонн. Лидером остаётся Индонезия с показателем 240,3 млн тонн, хотя её поставки сократились на 10%. Второе место удерживает Австралия, нарастившая экспорт на 2% — до 151,2 млн тонн.
Главной причиной ухудшения позиций России стало сокращение закупок двумя крупными импортёрами. Поставки в Турцию упали на 32% — до 15,7 млн тонн, а в Китай — на 26%, до 15,1 млн тонн.
В Китае российские поставщики столкнулись с высокими запасами топлива и усилением конкуренции со стороны Монголии. По данным BigMint, монгольский экспорт некоксующегося угля за девять месяцев вырос на 73% — до 24 млн тонн.
В Турции сократился спрос на уголь для электростанций. Дополнительные трудности создают удорожание морских перевозок, страхование и повышенные риски для судоходства, из-за чего местные покупатели ищут альтернативных поставщиков.
Единственным крупным направлением, где России удалось нарастить продажи, стала Индия. Экспорт в эту страну увеличился на 63% — до 9,6 млн тонн, превысив результат за весь 2025 год.
Аналитики объясняют рост индийских закупок ценовыми скидками российских поставщиков. Однако дополнительные объёмы не смогли компенсировать потери в Китае и Турции. Дальнейшее удорожание логистики может снизить привлекательность российского угля и для индийских покупателей.
Российским экспортёрам также приходится менять маршруты поставок из-за роста рисков в южных портах. Перенаправление грузов через северо-западные и дальневосточные порты увеличивает расходы на железнодорожную транспортировку и снижает прибыльность продаж.
В то же время сокращается и мировая торговля некоксующимся углём. По оценке BigMint, за январь–сентябрь её объём уменьшился на 3,2% — до 602,5 млн тонн. Российский экспорт падает значительно быстрее мирового рынка.
По прогнозу аналитиков, по итогам 2026 года глобальная торговля этим видом угля может сократиться на 2–3%, до 829–836 млн тонн.
В Международном энергетическом агентстве также ожидают дальнейшего ослабления мировой торговли энергетическим углём в 2027 году. Основным фактором останется слабый импортный спрос в Китае, тогда как российские экспортёры дополнительно сталкиваются с санкциями и логистическими ограничениями.
В то же время приведённая статистика BigMint касается именно некоксующегося угля, а не всего российского угольного экспорта. По данным Kpler, морские поставки российского угля всех марок за девять месяцев, наоборот, выросли на 7,25% — до 135,86 млн тонн. Эти показатели охватывают разные категории продукции, поэтому непосредственно сравнивать их нельзя.
По материалам: The Insider, Международное энергетическое агентство