
Світовий дефіцит дизеля може затягнутися до 2027 року
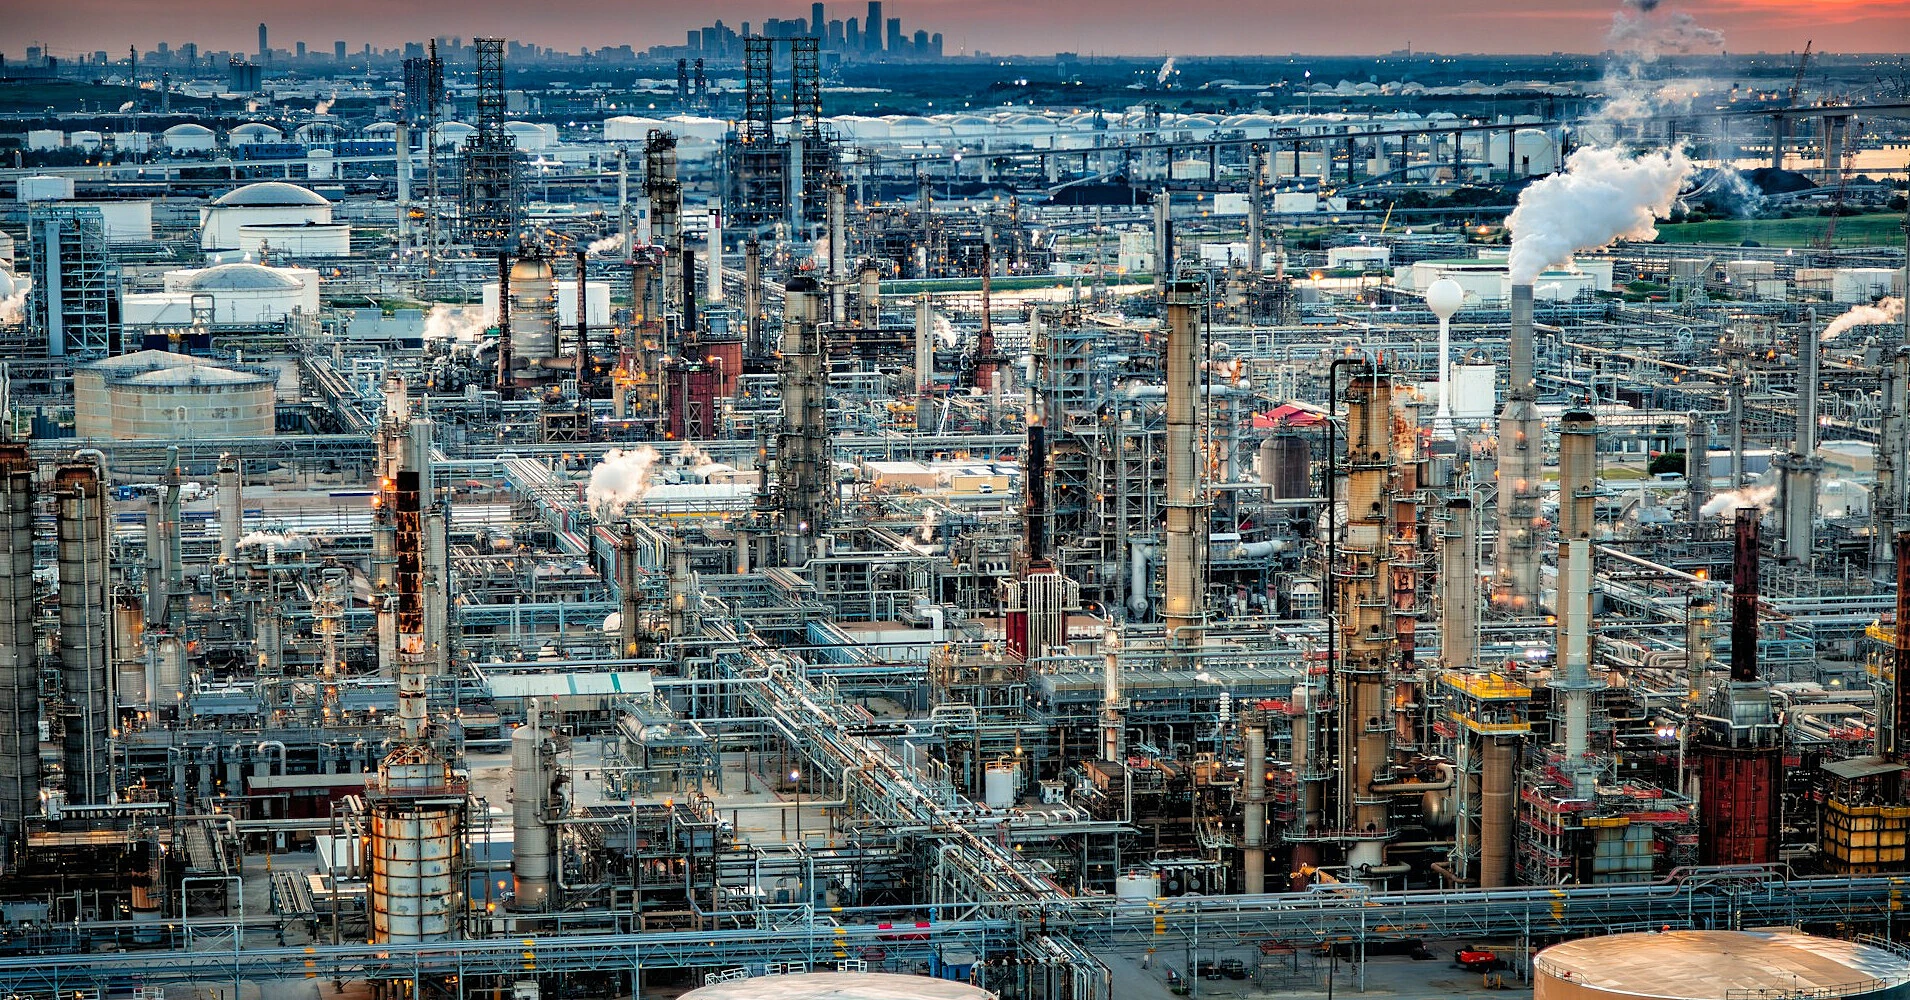
Світовий дефіцит дизельного пального, який посилили війни в Ірані та Україні, навряд чи суттєво послабиться до наступного року. На це вказують дані ринку зберігання та оцінки його учасників, повідомляє Reuters.
Водночас проблема світового нафтового ринку дедалі більше зміщується від безпосередньої нестачі сирої нафти до дефіциту готового пального. Запаси, які протягом попередніх місяців дозволяли компенсувати перебої з постачанням із Близького Сходу, швидко скорочуються, а дизель дорожчає значно швидше за нафту.
За даними Міжнародного енергетичного агентства, лише у серпні спостережувані світові запаси нафти скоротилися ще на 95 млн барелів. Від кінця лютого сумарне падіння досягло 507 млн барелів - у середньому близько 2,8 млн барелів на добу. Одночасно світова переробка нафти у серпні залишалася на 4,2 млн барелів на добу нижчою, ніж рік тому, а маржа виробництва дизеля в Атлантичному басейні піднялася до рекордних рівнів.
Керівники великих американських нафтових компаній попереджають, що запас міцності, який раніше дозволяв ринку переживати перебої, значно зменшився. Комерційні запаси пального скорочуються вже понад пів року, а можливості додаткового використання стратегічних резервів також стають обмеженішими, пише The Wall Street Journal.
Ситуацію додатково погіршила зупинка саудівського нафтопроводу East-West після атак на його інфраструктуру. Маршрут став одним із головних способів обходу проблемної Ормузької протоки і останнім часом транспортував близько 4-5 млн барелів нафти на добу. Його зупинка змусила Saudi Aramco затримувати або скасовувати частину вересневих поставок європейським покупцям.
Одночасно різко подорожчала морська логістика. Через необхідність перекидати нафту іншими маршрутами та дефіцит доступних супертанкерів ставки фрахту VLCC перевищували $1 млн на добу. За оцінками учасників ринку, транспортні витрати на окремих маршрутах уже можуть становити близько $26 на барель, тому навіть зниження котирувань самої нафти не обов'язково швидко трансформується у дешевше пальне для споживачів.
Найгостріша ситуація склалася саме з середніми дистилятами. За даними, які наводить WSJ, у серпні країни Перської затоки експортували близько 390 тис. барелів дизеля та газойлю на добу - лише трохи більше чверті від рівнів до нинішньої близькосхідної кризи. Оптові ціни на дизель у США на початку вересня вже перевищували еквівалент $200 за барель.
Європа також перебуває біля рекордних цін. S&P Global оцінювала фізичну ціну дизеля у Північно-Західній Європі 15 вересня у $1642 за тонну - найвище значення за всю історію відповідного індикатора Platts. У Середземномор'ї ціна того ж дня перевищувала $1664 за тонну.
Тиск на ринок посилює Росія, яка продовжила повну заборону на експорт дизеля до кінця жовтня. До введення обмежень країна була одним із найбільших постачальників цього пального на світовий ринок, тому випадіння російських обсягів особливо відчутне для Європи, Африки та Латинської Америки.
Швидкого повернення російських поставок учасники ринку також не очікують через українські удари по нафтопереробній інфраструктурі. Навіть у разі припинення атак, за оцінкою S&P Global Energy CERA, НПЗ знадобиться час, щоб суттєво наростити випуск дизеля та повернути його до рівнів, які спостерігалися до літа.
Дефіцит уже безпосередньо відбивається на споживачах. У США середня роздрібна ціна дизеля 14 вересня перевищила $6,28 за галон проти приблизно $5,26 на початку серпня. До 21 вересня показник AAA піднявся вже вище $6,5 за галон - до нового історичного максимуму.
Висока ціна дизеля має ширший вплив на економіку, ніж подорожчання бензину. Паливо масово використовують вантажний і залізничний транспорт, сільське господарство, промисловість та частково опалення. Тому дефіцит безпосередньо підвищує логістичні витрати й вартість перевезення практично всіх категорій товарів.
Нинішня ситуація відрізняється від класичних нафтових криз тим, що навіть збільшення доступності сирої нафти не гарантує швидкого полегшення. Вузьким місцем стали одночасно переробні потужності, запаси готових нафтопродуктів і логістика. Саме тому навіть часткове відновлення потоків через Близький Схід може виявитися недостатнім для швидкого повернення дизельних цін до попередніх рівнів.
За матеріалами: Reuters, The Wall Street Journal, S&P Global
