
Мировой дефицит дизеля может затянуться до 2027 года
Мировой дефицит дизельного топлива, который усилили войны в Иране и Украине, вряд ли существенно ослабнет до следующего года. На это указывают данные рынка хранения и оценки его участников, сообщает Reuters.
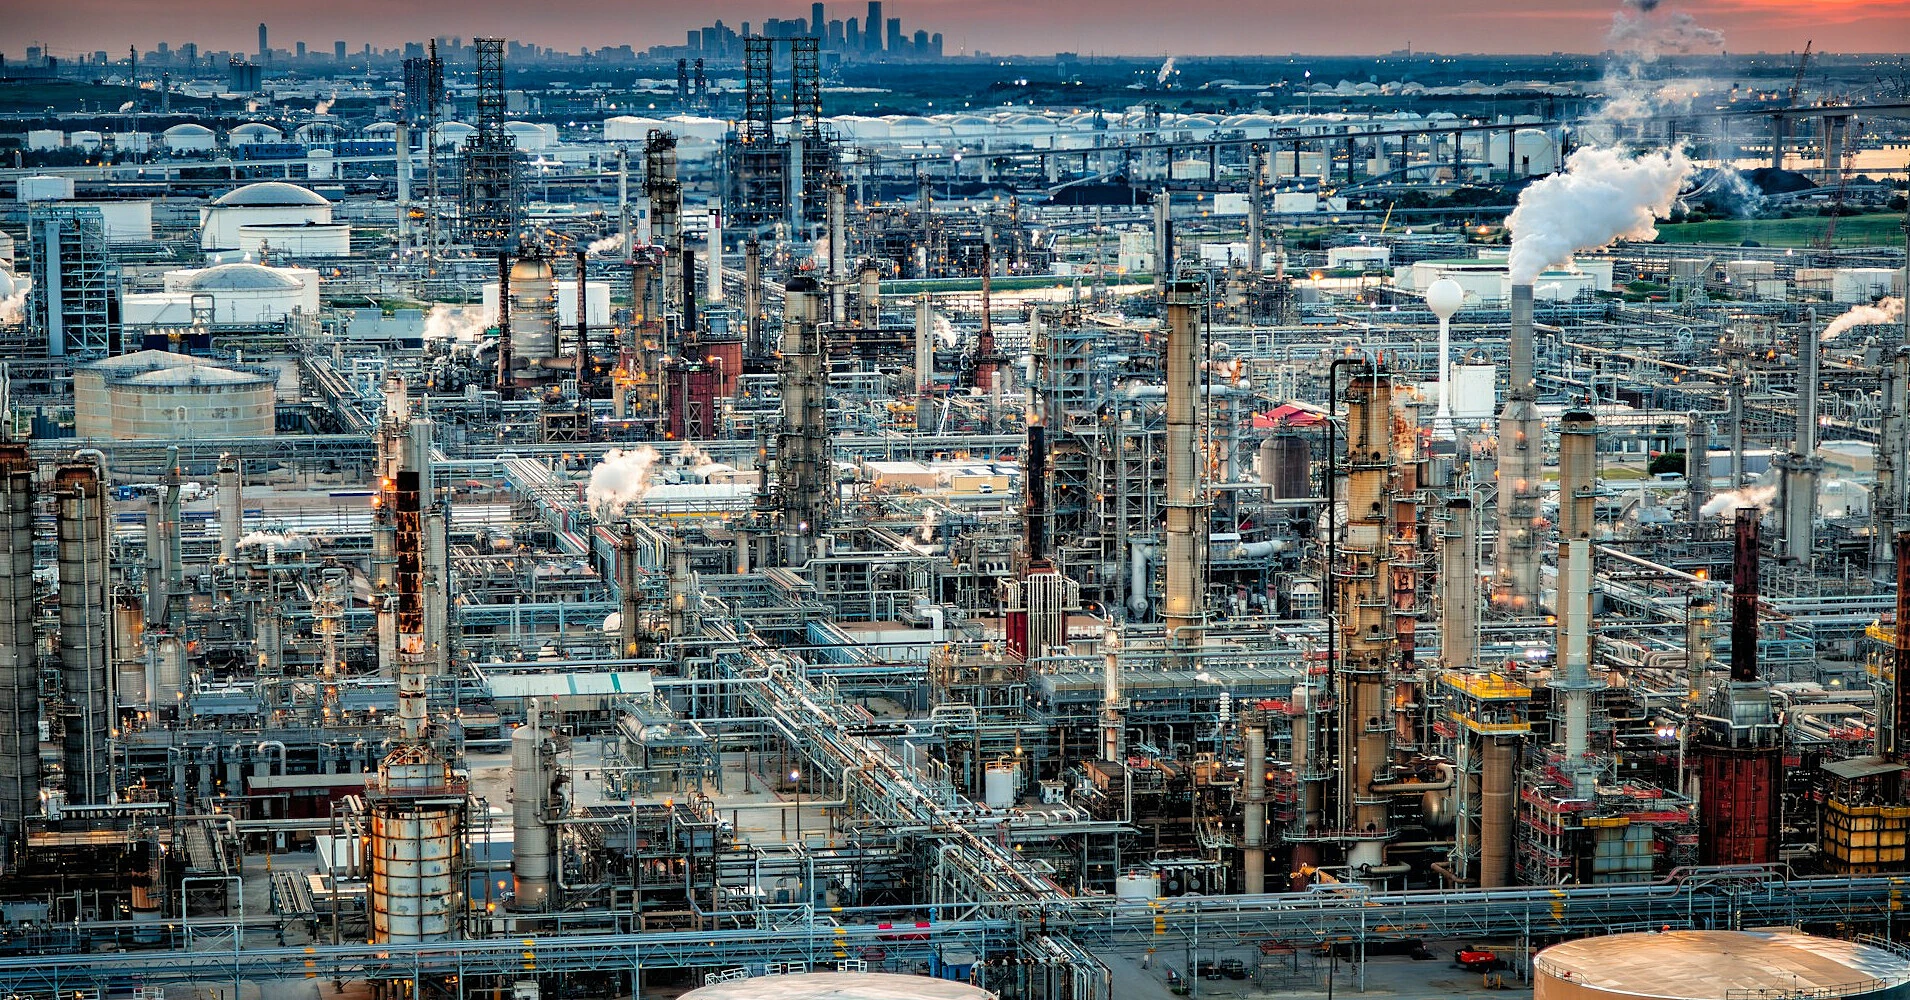
В то же время проблема мирового нефтяного рынка все больше смещается от непосредственной нехватки сырой нефти к дефициту готового топлива. Запасы, которые в течение предыдущих месяцев позволяли компенсировать перебои с поставками с Ближнего Востока, быстро сокращаются, а дизель дорожает значительно быстрее нефти.
По данным Международного энергетического агентства, только в августе наблюдаемые мировые запасы нефти сократились еще на 95 млн баррелей. С конца февраля суммарное падение достигло 507 млн баррелей - в среднем около 2,8 млн баррелей в сутки. Одновременно мировая переработка нефти в августе оставалась на 4,2 млн баррелей в сутки ниже, чем годом ранее, а маржа производства дизеля в Атлантическом бассейне поднялась до рекордных уровней.
Руководители крупных американских нефтяных компаний предупреждают, что запас прочности, который ранее позволял рынку переживать перебои, значительно уменьшился. Коммерческие запасы топлива сокращаются уже более полугода, а возможности дополнительного использования стратегических резервов также становятся более ограниченными, пишет The Wall Street Journal.
Ситуацию дополнительно ухудшила остановка саудовского нефтепровода East-West после атак на его инфраструктуру. Маршрут стал одним из главных способов обхода проблемного Ормузского пролива и в последнее время транспортировал около 4-5 млн баррелей нефти в сутки. Его остановка заставила Saudi Aramco задерживать или отменять часть сентябрьских поставок европейским покупателям.
Одновременно резко подорожала морская логистика. Из-за необходимости перебрасывать нефть другими маршрутами и дефицита доступных супертанкеров ставки фрахта VLCC превышали $1 млн в сутки. По оценкам участников рынка, транспортные расходы на отдельных маршрутах уже могут составлять около $26 за баррель, поэтому даже снижение котировок самой нефти не обязательно быстро трансформируется в более дешевое топливо для потребителей.
Наиболее острая ситуация сложилась именно со средними дистиллятами. По данным, которые приводит WSJ, в августе страны Персидского залива экспортировали около 390 тыс. баррелей дизеля и газойля в сутки - лишь немногим более четверти от уровней до нынешнего ближневосточного кризиса. Оптовые цены на дизель в США в начале сентября уже превышали эквивалент $200 за баррель.
Европа также находится у рекордных цен. S&P Global оценивала физическую цену дизеля в Северо-Западной Европе 15 сентября в $1642 за тонну - самое высокое значение за всю историю соответствующего индикатора Platts. В Средиземноморье цена в тот же день превышала $1664 за тонну.
Давление на рынок усиливает Россия, которая продлила полный запрет на экспорт дизеля до конца октября. До введения ограничений страна была одним из крупнейших поставщиков этого топлива на мировой рынок, поэтому выпадение российских объемов особенно ощутимо для Европы, Африки и Латинской Америки.
Быстрого возвращения российских поставок участники рынка также не ожидают из-за украинских ударов по нефтеперерабатывающей инфраструктуре. Даже в случае прекращения атак, по оценке S&P Global Energy CERA, НПЗ потребуется время, чтобы существенно нарастить выпуск дизеля и вернуть его к уровням, которые наблюдались до лета.
Дефицит уже непосредственно отражается на потребителях. В США средняя розничная цена дизеля 14 сентября превысила $6,28 за галлон против примерно $5,26 в начале августа. К 21 сентября показатель AAA поднялся уже выше $6,5 за галлон - до нового исторического максимума.
Высокая цена дизеля оказывает более широкое влияние на экономику, чем подорожание бензина. Топливо массово используется грузовым и железнодорожным транспортом, сельским хозяйством, промышленностью и частично отоплением. Поэтому дефицит непосредственно повышает логистические издержки и стоимость перевозки практически всех категорий товаров.
Нынешняя ситуация отличается от классических нефтяных кризисов тем, что даже увеличение доступности сырой нефти не гарантирует быстрого облегчения. Узким местом стали одновременно перерабатывающие мощности, запасы готовых нефтепродуктов и логистика. Именно поэтому даже частичное восстановление потоков через Ближний Восток может оказаться недостаточным для быстрого возвращения дизельных цен к предыдущим уровням.
По материалам: Reuters, The Wall Street Journal, S&P Global
